Golar LNG: el gas que flota
Golar alquila barcos que enfrían el gas hasta convertirlo en líquido para poder transportarlo. Sus clientes firman contratos de veinte años: se parece a alquilar un inmueble, pero en el mar.
Por qué me interesa
- Sabe hacerlo. Su barco Hilli lleva funcionando desde 2018. Esa experiencia importa en proyectos tan grandes y difíciles de construir.
- Tiene clientes a largo plazo. BP y grandes petroleras argentinas han contratado sus tres barcos durante veinte años.
- Hay margen para crecer. Podría sumar un cuarto barco y cobrar más si sube el gas. Son oportunidades, no ingresos asegurados.
Cómo gana dinero
Imagina que tienes un piso y se lo alquilas a una empresa durante veinte años, con una renta fija que en parte sube con la inflación y un extra si al inquilino le va especialmente bien. Así gana dinero Golar, solo que el piso es un barco de casi 300 metros.
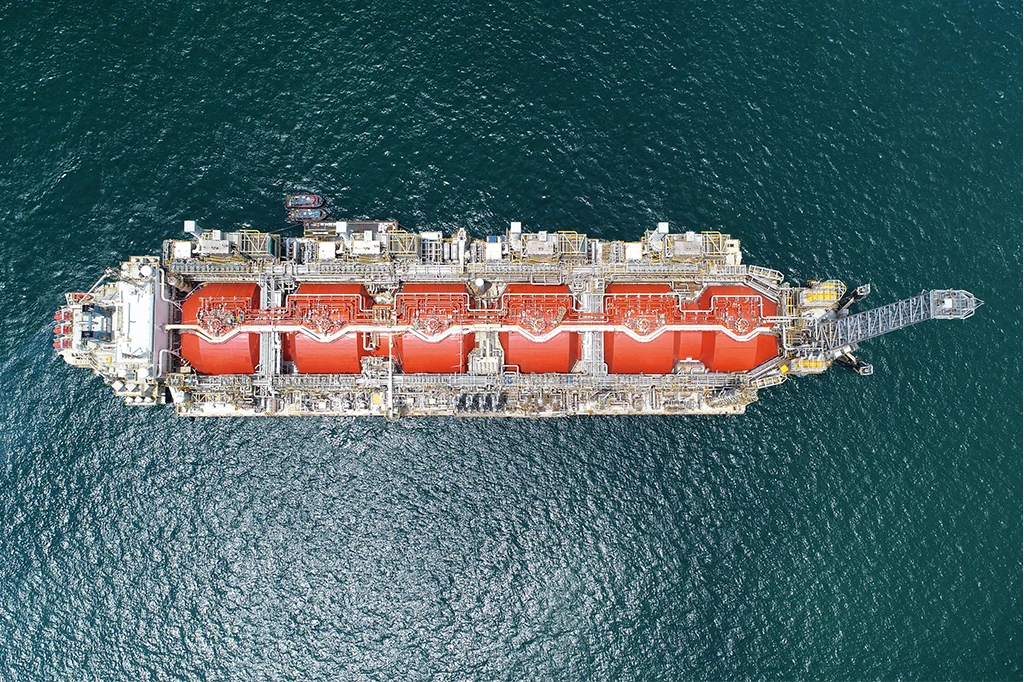
El gas natural suele estar lejos de quien lo consume. Para llevarlo en barco hay que enfriarlo hasta que se vuelve líquido, y eso se hace en plantas enormes en tierra que cuestan miles de millones y tardan casi una década en construirse. Golar monta esa planta encima de un barco: lo coloca junto al yacimiento, licúa el gas allí mismo y lo carga en los metaneros que lo llevan a Europa o a Asia.
Cobra de dos formas. Una tarifa fija por tener el barco disponible, que es la mayor parte y no depende del precio del gas. Y un extra variable: en los contratos de Argentina se queda con una parte de lo que se venda por encima de 8 $ por unidad de gas. Si el gas está barato, cobra su tarifa igual; si está caro, cobra más.
Qué la hace especial
Una planta de gas licuado en tierra cuesta unas tres veces más que un barco de Golar y tarda tres o cuatro años más en producir. Por eso a un país con gas le encaja tanto el barco: llega antes, cuesta menos y, si algo va mal, se puede llevar a otro yacimiento.
Muchos lo han intentado y pocos lo han conseguido sin retrasos ni sobrecostes. Golar tiene a Hilli frente a Camerún desde 2018: más de 120 cargamentos y disponible más del 98 % del tiempo. Ha funcionado tan bien que Perenco, la petrolera que lo alquilaba, compró casi un 10 % de Golar y entró en su consejo. Es como si el inquilino, contento con el piso, comprara parte del edificio.
Con sus tres barcos suma unos 8,6 millones de toneladas al año de capacidad, más que ENI, el segundo del sector. Y en los últimos años ha vendido todo lo demás (metaneros, terminales de regasificación) para dedicarse solo a esto.
Qué tiene que pasar
Hilli se muda a Argentina. Su contrato en Camerún acaba en 2026. Tras un año de puesta a punto en astillero, empieza en 2027 veinte años con SESA, el consorcio de las mayores petroleras argentinas (YPF, Pampa, Pan American y Harbour). La tarifa fija pasa de unos 100 a unos 285 M$ al año: el primer contrato servía para demostrar que funcionaba; este es para ganar dinero.
Fuji, en construcción. El tercer barco, el más grande, debería empezar a finales de 2028, también en Argentina y a veinte años, con unos 400 M$ de tarifa fija al año.
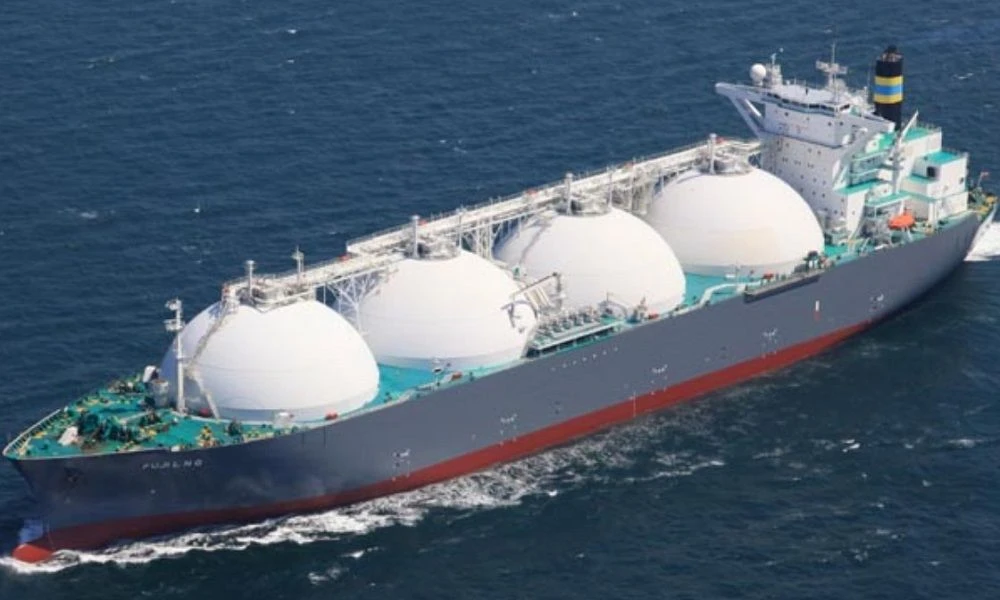
Gimi a pleno rendimiento. Trabaja para BP frente a Mauritania y Senegal desde 2025, veinte años con tarifa fija.
Un cuarto barco. Es lo que más vigilo. Golar negocia con varios países (Nigeria, Namibia, Mozambique…) y ya ha empezado a encargar las piezas que más tardan en llegar. Si se firma, la caja anual sube casi un 50 %.
Con los tres barcos en marcha, la caja operativa (EBITDA) pasa de unos 250 M$ en 2025 a unos 850 M$ en 2028. No hace falta que la economía vaya bien: está firmado.
Qué puede salir mal
Retrasos o sobrecostes en Fuji. Hasta 2028 la empresa tiene que invertir más de 2.100 M$, casi todo en Fuji. Un retraso aplaza el momento en que empieza a entrar caja de verdad.
Argentina. Dos de los tres barcos trabajarán allí. Los clientes son grandes petroleras y el barco se puede llevar a otro sitio, pero un país con historial de controles de capital y cambios de reglas es un riesgo real.
Pocos barcos. Con tres, una avería larga en uno se nota mucho en las cuentas.
Gas barato durante años. No hace perder dinero, porque la tarifa fija se cobra igual, pero desaparece el extra y cuesta más firmar barcos nuevos.
Deuda y tipos de interés. Cada barco se financia con su propia deuda, respaldada por su contrato. Si los tipos suben, pagar el cuarto barco sale más caro.
Cuánto podría valer
Un ejercicio, no una promesa: se suman los flujos de caja de cada barco hasta 2040, se descuentan al 12 % anual y lo que queda en 2040 se valora a 8 veces la caja de ese año. Datos a cierre del 3T 2025.
Qué me haría cambiar de opinión
Que se cancelara o se renegociara a la baja un contrato importante, que Fuji se retrasara bastante más allá de 2029 o que la empresa pagara barcos nuevos emitiendo acciones en lugar de con la deuda de cada proyecto. También que la cotización superara con claridad el escenario bueno: ya no quedaría recorrido.
Fuentes: cuentas de la empresa a cierre del 3T 2025 y modelo de valoración basado en el de Albert Millán (Locos de Wall Street), reconstruido con dos cambios: el extra del gas nunca resta por debajo de 8 $ y la caja que consume en 2025 se cuenta aparte.